¿Cómo puede una empresa reducir costes?
Una guía práctica para líderes de la industria manufacturera centrada en resultados reales.
Reducir costes es una de las prioridades más comunes en la industria manufacturera. Sin embargo, también es una de las más incomprendidas. La mayoría de las empresas no tienen realmente un problema de costes.
Tienen un problema de ejecución.
Los esfuerzos por reducir costos suelen comenzar con buenas intenciones: programas Lean, transformación digital, reestructuración. Pero se estancan antes de que se observe un impacto real. El resultado son ahorros pequeños y a corto plazo, o ninguna mejora duradera.
Si el objetivo es reducir costes de forma que se mejore el EBITDA, y no simplemente recortar gastos durante un trimestre, el enfoque debe cambiar.
Resumen
La reducción de costes sostenible se consigue mejoryo el funcionamiento diario de la empresa, no con recortes generalizados.
Significa mejorar los factores clave a lo largo de toda la cadena de valor:
- Aumentar el rendimiento sin aumentar los costos.
- Reducción del tiempo de inactividad
- Recorte de desechos y retrabajo
- Mejorar el inventario y el flujo
- Corrección de la planificación y la programación
- Utilizar la IA donde realmente cambia las operaciones
Cuyo esto se hace correctamente, los costes disminuyen, se libera capacidad y los resultados perduran.
Donde fracasan la mayoría de los esfuerzos de reducción de costos
Muchas organizaciones comienzan con:
- Recortes de plantilla
- congelación de presupuestos
- Ahorros únicos en adquisiciones
- Recomendaciones de alto nivel
Estas medidas pueden reducir el gasto a corto plazo, pero no solucionan la causa real de los costes.
En la fabricación, el coste es el resultado de cómo se desarrollan las operaciones día a día.
Las paradas no planificadas aumentan las horas extras y la pérdida de producción. Una mala planificación genera exceso de inventario y urgencia. Los problemas de calidad provocan desperdicio y retrabajo. Los sistemas desconectados ralentizan todo.
Hasta que no se solucionen estos problemas, el coste siempre vuelve.
Las palancas reales para reducir costos
La verdadera reducción de costes proviene de mejorar el funcionamiento de la empresa.
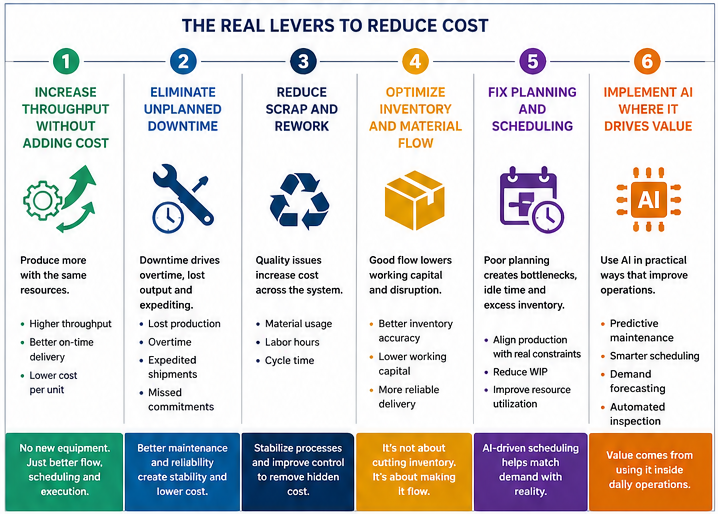
1. Aumentar el rendimiento sin incrementar los costos.
Una de las maneras más rápidas de reducir el costo por unidad es sencilla: producir más con los mismos recursos.
En un entorno, la estabilización de las operaciones y la eliminación de las restricciones dieron como resultado:
- Mayor rendimiento
- Mejor entrega a tiempo
- Menor costo por unidad
No se añadió ningún equipo nuevo. Las mejoras se lograron optimizyo el flujo de trabajo, la planificación y la ejecución diaria.
Cuyo aumenta la producción, los costos fijos se distribuyen de forma natural. El costo unitario disminuye sin necesidad de reducir personal ni aumentar el capital.
2. Eliminar el tiempo de inactividad no planificado
El tiempo de inactividad a menudo se subestima, pero es uno de los principales factores que influyen en los costos.
Crea:
- Producción perdida
- Con el tiempo
- Envíos urgentes
- Compromisos incumplidos
Las organizaciones que mejoran el mantenimiento y la fiabilidad experimentan operaciones más estables, menos averías y menos trabajo de emergencia.
Esto reduce directamente los costes a la vez que mejora el rendimiento.
3. Reducir el desperdicio y el retrabajo.
Los problemas de calidad aumentan silenciosamente los costes en todo el sistema.
Afectan a:
- Uso de materiales
- Horas de trabajo
- Tiempo de ciclo
Al estabilizar los procesos y mejorar el control, las empresas eliminan los costes ocultos de las operaciones diarias.
Incluso pequeñas mejoras en la variabilidad pueden reducir significativamente los desperdicios y mejorar la eficiencia.
4. Optimizar el flujo de inventario y materiales.
Un exceso de inventario inmoviliza capital. Un inventario insuficiente genera interrupciones.
Un flujo deficiente conlleva desabastecimiento, urgencia y retrasos.
Cuyo las empresas rediseñan la forma en que se mueven los materiales y cómo funciona la planificación, suelen observar lo siguiente:
- Mayor precisión en el inventario
- Menor capital de trabajo
- Entrega más fiable
No se trata de reducir el inventario, sino de lograr que fluya correctamente.
5. Corregir la planificación y la programación
Muchos problemas de costes empiezan aquí.
Cuyo los horarios no se ajustan a la realidad:
- El trabajo en progreso se acumula
- Los cuellos de botella cambian constantemente.
- Los recursos permanecen inactivos o se utilizan en exceso.
Una mejor planificación, incluida la programación basada en inteligencia artificial, ayuda a alinear la producción con las limitaciones y la demya reales.
6. Implementar la IA donde realmente genere valor.
La IA es un tema recurrente en los debates, pero rara vez se aplica de forma que cambie las operaciones.
Los casos de uso que funcionan suelen ser prácticos:
- Mantenimiento predictivo
- Programación más inteligente
- Previsión de la demya
- Inspección automatizada
El valor no reside en la herramienta en sí, sino en su uso dentro de las operaciones diarias para mejorar la toma de decisiones.
Por qué la ejecución importa más que la estrategia.
La mayoría de las organizaciones ya saben dónde están las oportunidades.
La dificultad radica en realizar el trabajo necesario para capturarlas.
Eso incluye:
- Implementar sistemas de gestión diaria
- Alinear a los equipos en torno a nuevas formas de trabajar
- Integración de herramientas en las operaciones
- Mantener las mejoras a lo largo del tiempo.
Sin esto, incluso el mejor plan se estancará.
Una mejor manera de reducir costos
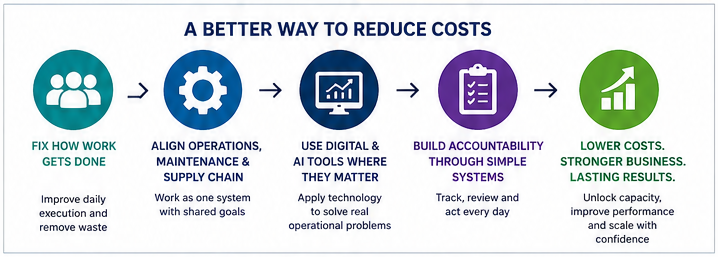
La reducción de costes sostenible proviene de mejorar el funcionamiento de la empresa, no de recortar gastos de forma superficial.
Significa:
- Mejorar la forma en que se trabaja cada día
- Alinear las operaciones, el mantenimiento y la cadena de suministro
- Utilizar herramientas digitales y de IA donde importan
- Generar responsabilidad mediante sistemas sencillos
Cuyo se hace bien, los costes disminuyen, pero el negocio también se fortalece y resulta más fácil de escalar.
Reflexión final
Si la reducción de costes se percibe como una iniciativa de lanzamiento cíclico, con resultados limitados y repetición, quizás valga la pena plantearse una pregunta diferente.
¿Estamos intentyo reducir costes o estamos mejoryo el funcionamiento de la empresa?
Las empresas que se centran en la ejecución hacen más que reducir costes. Mejoran el rendimiento, liberan capacidad y generan resultados duraderos.