Les sociétés de capital-investissement sont soumises à une pression constante pour générer des rendements.
Les offres sont compétitives.
Les valorisations sont élevées.
Les délais de détention sont plus courts.
Et l’attente est claire :
Créez de la valeur. Rapidement.
Pour ce faire, la plupart des entreprises se tournent vers le conseil en capital-investissement, et dans de nombreux cas, vers le conseil en opérations de capital-investissement.
Conseillers en stratégie. Partenaires opérationnels. Consultants en transformation.
Mais une prise de conscience se fait de plus en plus sentir dans l’ensemble du secteur :
Le conseil à lui seul ne génère pas d’EBITDA.
L’exécution, oui.
Le problème : les plans de création de valeur ne garantissent pas les résultats.
Chaque société de capital-investissement a un plan de création de valeur.
Il comprend généralement :
- initiatives de réduction des coûts
- Améliorations opérationnelles
- Optimisation de la chaîne d’approvisionnement
- Transformation numérique et IA
- Stratégies de croissance et commerciales
Sur le papier, ces plans sont solides.
En pratique, ils sont souvent insuffisants.
Les recherches montrent que 70 à 90 % des initiatives stratégiques n’atteignent pas leurs objectifs.
Le capital-investissement n’est pas à l’abri de ce phénomène.
Le problème n’est pas d’identifier les opportunités.
Il s’agit de les mettre en œuvre au sein des sociétés de son portefeuille .
Ce que le conseil en capital-investissement apporte réellement
Les cabinets de conseil en capital-investissement — et les équipes spécialisées dans le conseil en création de valeur pour le capital-investissement — jouent un rôle important dans le cycle de vie d’une transaction.
Ils soutiennent :
- diligence raisonnable commerciale
- Évaluations opérationnelles
- Planification de la création de valeur (souvent par le biais de conseils en création de valeur pour les fonds de capital-investissement)
- Analyse comparative et analyse
Ce travail aide les entreprises :
- Identifier les opportunités de croissance
- Quantifier le potentiel de création de valeur
- Prioriser les initiatives
Mais c’est là que la plupart des interactions s’arrêtent.
Ce qui est livré :
- Une feuille de route
- Une étude de cas commerciale
- Une liste d’initiatives
Ce qui manque :
- Exécution au niveau des sociétés du portefeuille
- Intégration dans les opérations quotidiennes
- Changement opérationnel durable
Le résultat :
Des plans clairs.
Impact limité sur l’EBITDA.
Là où la création de valeur échoue
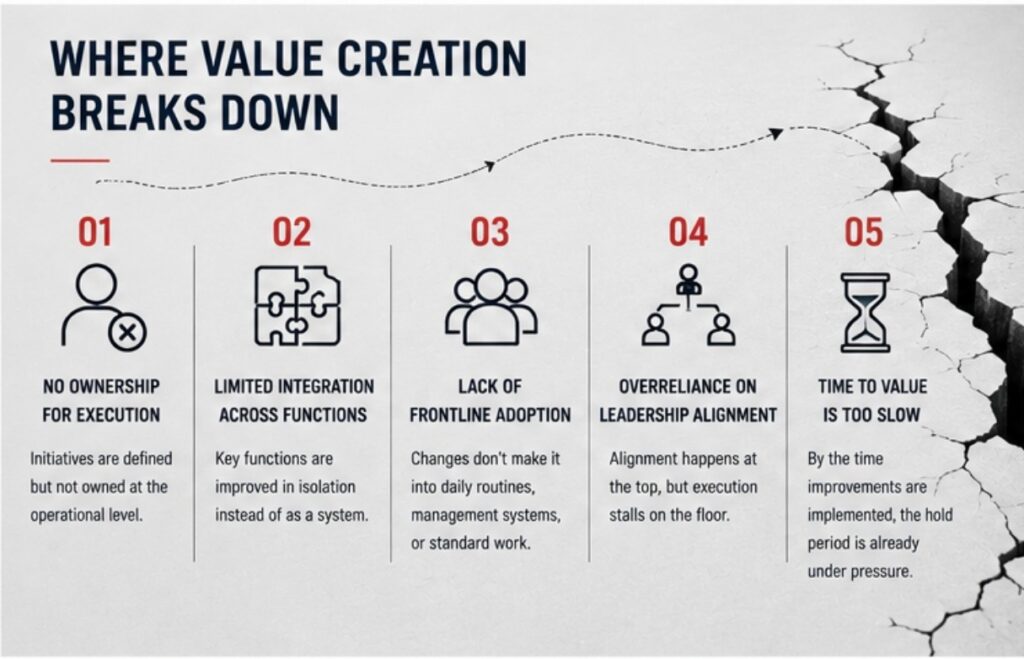
Le décalage entre le conseil et les résultats se manifeste aux mêmes endroits dans toutes les entreprises du portefeuille :
1. Aucune propriété pour l’exécution
Les initiatives sont définies mais ne sont pas prises en charge au niveau opérationnel.
2. Intégration limitée entre les fonctions
Les opérations, la chaîne d’approvisionnement, la maintenance et la qualité sont améliorées isolément plutôt que comme un système.
3. Manque d’adoption en première ligne
Les changements ne s’intègrent pas aux routines quotidiennes, aux systèmes de gestion ni aux méthodes de travail stetard.
4. Dépendance excessive à l’égard de l’alignement du leadership
L’alignement se fait au sommet, mais l’exécution est bloquée au niveau opérationnel.
5. Le délai de rentabilisation est trop long.
Au moment où les améliorations sont mises en œuvre, la période de détention est déjà sous pression.
Création de valeur : là où l’EBITDA est réellement généré
L’EBITDA ne s’améliore pas grâce à un plan.
Elle s’améliore lorsque les performances opérationnelles changent.
Pour l’ensemble des sociétés du portefeuille, les principaux facteurs de l’EBITDA sont :
Amélioration du débit
Augmenter la production des actifs existants.
- suppression des goulots d’étranglement
- Optimisation des flux
- Améliorations de la planification
Réduction des coûts durable
Pas des coupes ponctuelles, mais des améliorations structurelles.
- productivité du travail
- Élimination des déchets
- efficacité du processus
Fiabilité des actifs
Les temps d’arrêt non planifiés érodent directement l’EBITDA.
- Maintenance prédictive
- Meilleure exécution de la maintenance
- Opérations et maintenance intégrées
Qualité et rendement
Les rebuts et les retouches sont des fléaux cachés qui tuent les marges.
- Détection précoce des défauts
- Processus de qualité normalisés
- Systèmes de qualité intégrés
Planification et exécution
La plupart des inefficacités commencent en amont.
- Prévision de la demete
- planification de la production
- Optimisation des stocks
Ce ne sont pas des problèmes de stratégie.
Ce sont des problèmes d’exécution.
Le changement : du conseil à la mise en œuvre
Les principales sociétés de capital-investissement commencent à repenser leur approche.
Au lieu de demeter :
« Qui peut nous aider à définir la création de valeur ? »
Ils demetent :
« Qui peut nous aider à le livrer ? »
Ce changement crée une nouvelle catégorie :
Exécution de la mise en œuvre
Un modèle axé sur l’exécution qui :
- Travaille au sein des sociétés du portefeuille
- Collabore directement avec les équipes opérationnelles
- Conduit le changement tout au long de la chaîne de valeur
- Intègre les améliorations dans l’exécution quotidienne
- Génère des résultats financiers mesurables
Cette approche se concentre sur :
- Vitesse de conversion en EBITDA
- Pérennité des améliorations
- Réduction des risques liés à la création de valeur
Et cela correspond parfaitement aux besoins des sociétés de capital-investissement :
Résultats pendant la période de détention.
Création de valeur tout au long du cycle de vie du capital-investissement
La plus grete opportunité de création de valeur ne réside pas dans une seule phase.
Il couvre l’ensemble du cycle de vie :
Pré-acquisition
- Identifier et quantifier le potentiel opérationnel
- Valider la faisabilité de l’exécution
- Réduisez les risques liés à l’investissement
Phase de création de valeur
- Mettre en œuvre des améliorations opérationnelles
- Augmenter les coûts, le débit et la qualité
- Mettre en œuvre des initiatives d’IA et numériques au sein des opérations
Préparation à la sortie
- Maximiser la rentabilité
- Améliorer les performances opérationnelles
- Augmenter le multiple de valorisation
Les entreprises qui réussissent dans les trois phases affichent de meilleures performances.
Parce qu’ils ne se contentent pas de planifier la création de valeur.
Ils s’en rendent compte .
À quoi ressemble la véritable création de valeur
Lorsque l’exécution est correcte, les résultats sont clairs.
Au sein des sociétés du portefeuille, cela se présente ainsi :
- Réduction de plus de 20 % du coût par unité
- Augmentation à deux chiffres du débit
- Des millions d’économies annualisées
- Amélioration des niveaux de livraison à temps et de service
Par exemple:
- Une augmentation de 31 % du débit génère un bénéfice annuel d’environ 9 millions de dollars
- Réduction de 22 % du coût de main-d’œuvre par unité, soit 5,2 millions de dollars d’économies.
- Augmentation de 16 % de la productivité avec une réduction des coûts mesurable
Ces résultats ne sont pas le fruit d’une stratégie.
Elles proviennent de la mise en œuvre au sein des opérations .
En résumé
Le conseil en capital-investissement aide à définir la création de valeur.
Mais il ne tient pas ses promesses.
L’EBITDA est déterminé par :
- Exécution
- Changement opérationnel
- Mise en œuvre au sein des sociétés du portefeuille
Les entreprises les plus performantes ne sont pas celles qui ont les meilleures stratégies.
Ce sont ceux qui :
- Exécutez plus rapidement
- Mettre en œuvre plus profondément
- Conduire le changement dans toute l’entreprise
Parce que dans le domaine du capital-investissement :
La valeur n’est pas créée par le plan.
Il est créé lors de l’exécution.
FAQ :
Pourquoi le conseil en capital-investissement ne suffit-il pas à lui seul à générer de l’EBITDA ?
La plupart des missions de conseil s’arrêtent à la planification. Elles fournissent des évaluations, des analyses comparatives et une feuille de route priorisée accompagnée d’une analyse de rentabilité, mais ne prennent pas en charge l’exécution au sein de l’entreprise cliente. Ce qui fait défaut, c’est l’intégration aux opérations quotidiennes et la mise en œuvre durable du changement opérationnel. Il en résulte des plans clairs, mais un impact limité, retardé, voire nul sur l’EBITDA – ce qui concorde avec les études montrant que 70 à 90 % des initiatives stratégiques n’atteignent pas la valeur escomptée.
Où la création de valeur se heurte-t-elle généralement au sein des entreprises du portefeuille ?
Dans les mêmes cinq domaines : (1) absence de prise en charge de l’exécution au niveau opérationnel, (2) intégration limitée entre les fonctions (opérations, chaîne d’approvisionnement, maintenance, qualité) qui sont améliorées de manière isolée, (3) manque d’adoption par le personnel de première ligne des routines, des systèmes de gestion et du travail stetard, (4) dépendance excessive à l’égard de l’alignement du leadership sans traction sur le terrain, et (5) délai de rentabilisation trop long pour la période de maintien.
Quels sont les leviers opérationnels qui influent réellement sur l’EBITDA ?
Leviers axés sur l’exécution : (1) amélioration du débit grâce à l’élimination des goulots d’étranglement, à l’optimisation des flux et à la planification ; (2) réduction durable des coûts grâce à la productivité du travail, à l’élimination des déchets et à l’efficacité des processus ; (3) fiabilité des actifs grâce à la maintenance prédictive, à une meilleure exécution de la maintenance et à l’intégration des opérations et de la maintenance ; (4) qualité et rendement grâce à la détection précoce des défauts, à la stetardisation des processus et aux systèmes de qualité intégrés ; et (5) améliorations de la planification et de l’exécution en matière de prévision de la demete, de planification de la production et d’optimisation des stocks.
Qu’est-ce que « l’exécution de la mise en œuvre » et en quoi diffère-t-elle du conseil traditionnel ?
Il s’agit d’un modèle axé sur l’exécution, mis en œuvre au sein des sociétés du portefeuille, en partenariat direct avec les équipes opérationnelles, qui impulse le changement tout au long de la chaîne de valeur, intègre les améliorations dans les opérations quotidiennes et génère des résultats financiers mesurables. Il privilégie la rapidité d’atteinte de l’EBITDA, la pérennité des améliorations et la réduction des risques liés à la création de valeur, conformément à l’impératif de produire des résultats pendant la période de détention.
Comment les entreprises devraient-elles appliquer cette approche tout au long du cycle de vie du capital-investissement, et à quels résultats peuvent-elles s’attendre ?
Appliquez cette approche de bout en bout : (1) Avant l’acquisition — identifier et quantifier le potentiel opérationnel, valider la faisabilité de la mise en œuvre et sécuriser l’investissement ; (2) Phase de création de valeur — mettre en œuvre des améliorations opérationnelles, optimiser les coûts, le débit et la qualité, et déployer des initiatives d’IA et de transformation numérique au sein des opérations ; (3) Préparation de la sortie — maximiser la rentabilité, améliorer la performance opérationnelle et accroître la valorisation. Une mise en œuvre réussie permet aux entreprises d’obtenir des résultats tels que des réductions de plus de 20 % du coût unitaire, une augmentation à deux chiffres du débit, des millions d’économies annuelles, une amélioration des niveaux de service (par exemple, une augmentation de 31 % du débit, soit un gain d’environ 9 millions de dollars, une réduction de 22 % du coût de main-d’œuvre unitaire, soit 5,2 millions de dollars d’économies, et un gain de productivité de 16 %).